Zenith Bank aumenta el dividendo a cuenta en un 20% y el beneficio antes de impuestos del primer semestre alcanza los 637.600 millones de naira
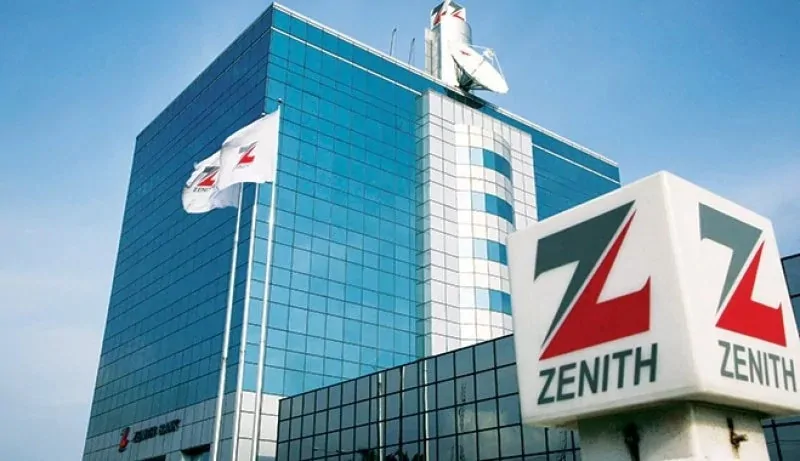
Zenith Bank Plc propuso un aumento del 20% en su dividendo a cuenta después de informar un aumento en las ganancias antes de impuestos del semestre, ya que los menores costos de financiamiento, los mayores ingresos por comisiones y los menores cargos por deterioro del crédito ayudaron a amortiguar el impacto de los impuestos más altos.
Los resultados financieros auditados del banco para los seis meses finalizados el 30 de junio de 2026 muestran que las ganancias antes de impuestos aumentaron un 1,91 por ciento interanual a 637.600 millones de naira desde 625.630 millones de naira en el período correspondiente de 2025.
Los directores propusieron un dividendo a cuenta de 1,50 naira por acción, frente a 1,25 naira por acción el año pasado, lo que indica un mejor pago a los accionistas a pesar de una disminución en las ganancias después de impuestos.
Las ganancias después de impuestos cayeron a 430,76 mil millones de naira desde 532,18 mil millones de naira en el primer semestre de 2025, mientras que el gasto fiscal se duplicó con creces a 206,84 mil millones de naira desde 93,45 mil millones de naira. Los resultados informados atribuyeron el aumento, en parte, a la adopción del marco de la Ley Fiscal de Nigeria de 2025.
El pago electrónico del dividendo propuesto está programado para el 30 de octubre de 2026 a los accionistas cuyos nombres aparecen en el Registro de Miembros el 23 de octubre de 2026, sujeto a la finalización del registro electrónico de dividendos y la autorización para el pago directo a través del registrador. Se espera que los titulares de recibos de depósito globales reciban sus dividendos después de esa fecha.
Una de las principales contribuciones al desempeño del banco fue una reducción anual del 13 por ciento en los gastos por intereses a 421.8 mil millones de naira, lo que refleja lo que la administración atribuyó a la optimización continua de su combinación de pasivos y estructura de financiamiento.
La caída en los costos de financiamiento ayudó a elevar el margen de interés neto al 12,4 por ciento desde el 11,9 por ciento en el período correspondiente del año pasado, mientras que el costo de los fondos disminuyó al 3,3 por ciento desde el 4,0 por ciento.
Los ingresos netos por intereses ascendieron a 1.250 millones de naira, lo que subraya la contribución de las actividades generadoras de intereses a las ganancias del banco a pesar de la reducción de los gastos por intereses.
La mejora de los márgenes sugiere que Zenith Bank se benefició de una estructura de financiación más eficiente, lo que le permitió retener una mayor proporción de los ingresos generados por sus activos generadores de intereses.
Sin embargo, el aumento general de las ganancias antes de impuestos siguió siendo modesto, lo que indica que las ganancias en la eficiencia financiera y otras corrientes de ingresos fueron parcialmente compensadas por presiones en otras partes de la cuenta de resultados.
Los ingresos no relacionados con intereses también se fortalecieron, con los ingresos netos por honorarios y comisiones aumentando un 39,6% interanual a 178,77 mil millones de naira desde 128,06 mil millones de naira.
El crecimiento se atribuyó a mayores volúmenes de transacciones en los canales de banca digital del banco, destacando la creciente contribución de los servicios relacionados con transacciones a las ganancias.
Otros ingresos operativos también aumentaron considerablemente, aumentando un 314% interanual y brindando apoyo adicional al desempeño financiero del grupo.
La mejora de la calidad de los activos fue otro factor importante en los resultados del semestre, ya que los cargos por deterioro disminuyeron un 81 por ciento interanual a 141.100 millones de naira tras la limpieza de las instalaciones relacionadas con la indulgencia por parte del banco.
La reducción ayudó a reducir el costo del riesgo al 2,2 por ciento, en comparación con el 14,3 por ciento en el primer semestre de 2025, reduciendo el peso de las pérdidas relacionadas con el crédito sobre la rentabilidad.
La mejora coincidió con un crecimiento continuo de la cartera de préstamos, lo que sugiere que el banco amplió los préstamos al tiempo que registró un índice de préstamos morosos más bajo.
Los préstamos brutos aumentaron un 14 por ciento a 12.57 mil millones de naira desde 11.06 mil millones de naira a fines de diciembre de 2025. El índice de préstamos morosos cayó al 3,78 por ciento desde el 3,82 por ciento a fines de 2025.
La combinación de crecimiento de los préstamos y un menor índice de morosidad apunta a mejores indicadores de calidad de activos reportados durante el período. Sin embargo, la caída sustancial de los cargos por deterioro también refleja la comparación con los altos cargos registrados un año antes, lo que hace que los períodos posteriores sean importantes para determinar si la mejora puede mantenerse.
El balance de Zenith Bank siguió creciendo durante el primer semestre del año, respaldado por mayores depósitos de clientes y una expansión de los préstamos.
Los depósitos de los clientes aumentaron un 8% a 26,35 billones de naira, mientras que los activos totales aumentaron un 4% a 32,65 billones de naira.
El crecimiento de los depósitos proporciona una mayor base de financiación para las actividades crediticias y de inversión del banco, mientras que el aumento de los préstamos brutos refleja el despliegue continuo del crédito en los sectores productivos de la economía.
El banco también informó un índice de adecuación de capital del 25,1 por ciento y un índice de liquidez del 60,5 por ciento, ambos por encima de los requisitos regulatorios, según los resultados proporcionados.
Su rendimiento sobre el capital promedio fue del 17,6 por ciento, mientras que el rendimiento promedio sobre los activos fue del 2,7 por ciento. La relación costo-beneficio fue del 49,9 por ciento.
Además de sus resultados financieros, Zenith Bank amplió sus operaciones internacionales durante el período, estableciendo operaciones en Costa de Marfil y completando la adquisición de Paramount Bank en Kenia.
El banco también abrió seis sucursales adicionales en Nigeria, ampliando su red de distribución nacional.
Onome Amuge se desempeña como editor en línea de Business AM y aporta más de una década de experiencia en periodismo como redactor de contenido y reportero de noticias de negocios especializado en informes analíticos y atractivos. Puedes contactar con él a través de Facebook, X y LinkedIn.