Dinero sin fronteras: por qué África necesita un pasaporte financiero único
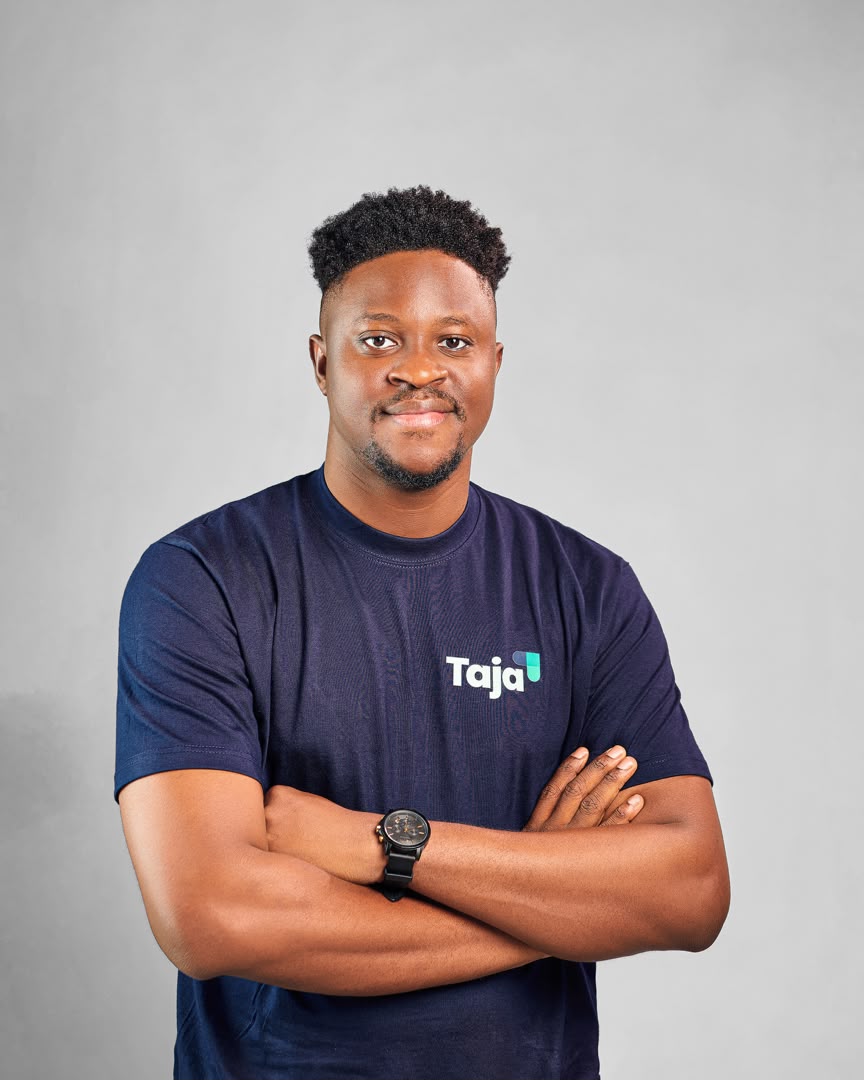
Por David Orovwiroro
Enviar 200 dólares a África cuesta un promedio del 7,2 por ciento, según el informe “Enviar dinero a casa 2026” del FIDA. Esta cifra está muy por encima de la meta de los Objetivos de Desarrollo Sostenible de menos del 3 por ciento, lo que representa un enorme obstáculo en un continente donde los flujos de remesas han alcanzado alrededor de 124 mil millones de dólares.
El problema es aún más pronunciado cuando analizamos el comercio intraafricano. El comercio intracontinental representa sólo el 15 por ciento del comercio total de África, en comparación con alrededor del 60 por ciento en Asia. El principal culpable de esta lentitud es el sistema obsoleto de nuestra arquitectura financiera regional. Los pagos intraafricanos a menudo se canalizan a través de bancos corresponsales en países occidentales, una desviación que, según estimaciones del FMI, cuesta 5.000 millones de dólares adicionales al año en comisiones y pagos atrasados.
En corredores específicos, la fricción se convierte en abierta extorsión. Los datos del Banco Mundial muestran que enviar 200 dólares desde Tanzania a países vecinos de África Oriental, como Kenia, Uganda o Ruanda, conllevaba tarifas promedio de hasta el 33 por ciento.
Detrás de cada porcentaje inflado hay un costo humano: un trabajador independiente en Lagos que espera días para recibir el pago de un cliente, un padre en Abuja que incumple una fecha límite crucial para pagar las cuotas escolares, o el propietario de una pequeña empresa en Kano cuyos márgenes operativos desaparecen en la intermediación de la conversión de moneda. Mover dinero a través de las fronteras africanas no debería ser como navegar por un laberinto de burocracia regulatoria y costos intermediarios predatorios.
Para desbloquear el potencial económico de África, debemos reestructurar fundamentalmente la forma en que el dinero cruza nuestras fronteras. La solución a largo plazo radica en la construcción de infraestructura localizada y directa. Necesitamos pares de divisas directos impulsados por acuerdos comerciales regionales y bases de datos unificadas de verificación de identidad. Así como los viajes físicos dependen de un control fronterizo simplificado, la integración económica requiere un “pasaporte financiero”, un marco interoperable que permite a un individuo o empresa gastar, comerciar y liquidar instantáneamente en cualquier moneda africana local, sin enfrentar cuellos de botella cambiarios.
Esta convicción es precisamente la razón por la que construimos Taja. Conceptualizamos a Taja como un pasaporte digital para el comercio africano moderno. Mientras que un pasaporte de viaje estándar le permite cruzar físicamente una frontera, Taja le otorga acceso financiero, lo que le permite operar en otro país como local. Desde su lanzamiento en 2024, Taja se ha expandido para atender a más de 50.000 usuarios activos, procesando millones de dólares mensuales en los principales centros, incluidos Nigeria, Ghana, Kenia, Senegal, Sudáfrica, Benin y Costa de Marfil, al tiempo que conecta estos mercados con los principales ferrocarriles mundiales en el Reino Unido y Estados Unidos.
El impacto práctico de este marco transforma el comercio y los viajes cotidianos. Imaginemos a un empresario nigeriano que aterriza en Accra: tradicionalmente, su tarjeta denominada en nairas es prácticamente inútil en un café o en un puesto del mercado local. Con Taja, el viajero deposita su billetera en Naira, convierte directamente a Cedis a pedido y realiza pagos con comerciantes locales mediante dinero móvil o transferencia bancaria al instante, sin tener efectivo ni abrir una cuenta bancaria en el extranjero. Desde un consultor de Nairobi que liquida los gastos operativos hasta los padres que envían las tasas de matrícula directamente a escuelas internacionales a través de cuentas virtuales nativas, Taja desmantela las fronteras invisibles que restringen las empresas africanas.
Resolver estos problemas requiere enfrentar desafíos estructurales acentuados. La mayoría de los tipos de cambio entre monedas africanas se derivan artificialmente utilizando el dólar estadounidense como punto de referencia, lo que genera desequilibrios de liquidez. Además, los regímenes regulatorios varían drásticamente entre mercados. Nuestro enfoque prioriza el cumplimiento riguroso y la confianza institucional, asumiendo obligaciones regulatorias directamente o a través de socios locales profundamente integrados. Sin embargo, el cumplimiento debe favorecer la experiencia del cliente garantizando una verificación rápida y un soporte confiable para que las empresas y los individuos legítimos nunca sean tratados como sospechosos.
Al ofrecer billeteras multidivisa, conversión instantánea, pagos transfronterizos y cuentas virtuales, Taja está construyendo el tejido conectivo financiero que el continente necesita con urgencia. El futuro de las fintech africanas depende de combinar una visión audaz con un cumplimiento riguroso, trabajando junto con reguladores y socios bancarios para construir caminos escalables. Un pasaporte tradicional abre una frontera geográfica; un pasaporte financiero abre todo el continente a un crecimiento económico ilimitado.
David Orovwiroro es el director ejecutivo de la sede de Taja