Cómo los préstamos gubernamentales ponen a prueba el mercado crediticio del sector privado de Nigeria
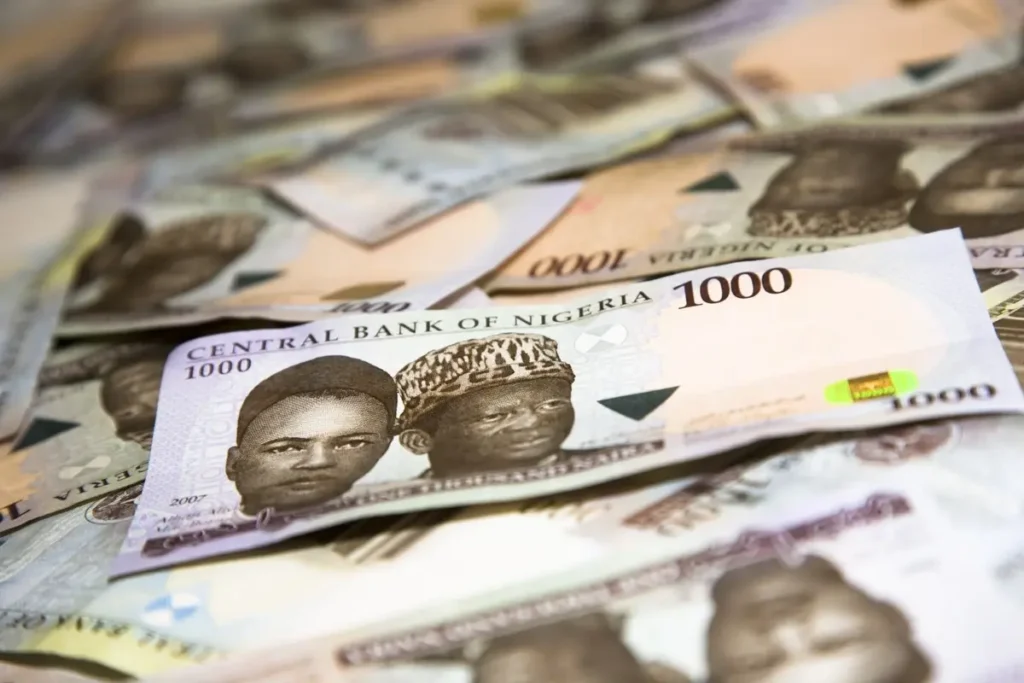
La creciente dependencia de Nigeria de la deuda interna está creando una competencia cada vez mayor por el crédito bancario, generando ansiedad de que la capacidad del gobierno para ofrecer rendimientos atractivos sobre sus bonos pueda inhibir el flujo de crédito asequible a empresas y hogares, incluso cuando los bancos emergen de un importante ejercicio de recapitalización.
Esto se está volviendo grave a medida que el Gobierno Federal continúa financiando grandes déficits fiscales a través del mercado interno, mientras que los bancos nigerianos siguen siendo los principales compradores de bonos gubernamentales.
El Fondo Monetario Internacional (FMI), citó en su evaluación del Artículo IV de Nigeria de 2026, algunas limitaciones para otorgar crédito al sector privado, incluida la tenencia de bonos públicos por parte de los bancos y condiciones monetarias restrictivas.
El FMI afirmó que las tenencias de bonos gubernamentales de los bancos nigerianos estaban valoradas en aproximadamente el 22% de los activos bancarios totales.
La tendencia plantea una pregunta seria para el sector bancario: ¿el capital adicional recaudado por los bancos se traducirá en un número considerablemente mayor de préstamos a las empresas, o una parte sustancial de la capacidad disponible del balance seguirá invertida en bonos gubernamentales relativamente atractivos?
¿Qué están diciendo?
Sin embargo, los datos muestran que el crédito al sector privado se ha expandido con el tiempo, aunque sea marginalmente. El crédito al sector privado de Nigeria se apreció alrededor de ₦ 83,43 billones para julio de 2026 ₦ 81,04 billones en mayo, lo que representa una apreciación ₦ 2,39 billones en dos meses. Las cifras de julio, sin embargo, se mantuvieron por debajo del máximo histórico de ₦ 94,61 billones registrados en febrero de 2026.
El FMI también predice un crecimiento continuo del crédito al sector privado, y su previsión para 2026 apunta a un aumento del crédito al sector privado del 14,2% en su reciente marco de proyección.
Por lo tanto, la preocupación no es si las instituciones de servicios financieros están prestando más, sino más bien si los préstamos gubernamentales están atrayendo una proporción desigual de recursos financieros que de otro modo podrían respaldar la inversión privada, especialmente préstamos a largo plazo a fabricantes, PYME y empresas de infraestructura.
- El director fundador del Instituto de Estudios del Mercado de Capitales, el profesor Joseph Uwaleke, señaló que la recapitalización bancaria, necesaria para permitir a los bancos hacer crecer la economía, les permitirá invertir el capital recaudado en los activos económicamente más viables. Dijo que los bancos deberían invertir sus activos financieros en la manufactura y la producción local a tasas de interés más bajas.
Señaló que algunas empresas muertas están resucitando y que estas empresas dependerán y serán financiadas por bancos locales que recientemente han sido recapitalizados.
- «Los proyectos gubernamentales también requerirán financiación. Así que en lugar de pedir préstamos al FMI, el gobierno puede pedir prestado a nivel interno, lo que es más barato. Los bancos también harán su debida diligencia y se asegurarán de obtener rendimientos que compensen el período de espera». dijo.
- El economista financiero de la Universidad de Nigeria, Dr. Godwin Imoibe, estuvo de acuerdo en que la decisión del gobierno de vender bonos y otros valores al sector privado podría tener un efecto de desplazamiento sobre el sector privado en el mercado de deuda, privando así a los empresarios y otros inversores de fondos de inversión muy necesarios.
El FMI ha encontrado anteriormente una relación entre mayores tenencias bancarias de deuda soberana y un crecimiento más débil del crédito al sector privado, señalando la posibilidad de un efecto de desplazamiento cuando los bancos asignan una mayor porción de sus balances a bonos gubernamentales.
¿Por qué esto importa?
El mercado de deuda interna de Nigeria se ha vuelto cada vez más atractivo para los inversores debido a sus altos rendimientos; la deuda del gobierno federal a corto plazo ofrece rendimientos de alrededor del 20%, lo que atrae a inversores internacionales, así como a bancos, fondos de pensiones y compañías de seguros nacionales.
- Para los bancos, el atractivo es inequívoco. Los bonos gubernamentales generalmente conllevan un riesgo crediticio significativamente menor en comparación con los préstamos corporativos, al tiempo que ofrecen ingresos competitivos sin los costos asociados con la originación, el seguimiento y la recuperación de préstamos comerciales.
- Los bancos deben apoyar el crecimiento económico mediante la creación de crédito, pero también deben proteger a los depositantes y accionistas gestionando el riesgo crediticio y garantizando rendimientos adecuados sobre sus activos.
- Las industrias manufactureras y otras industrias necesitan financiación a largo plazo para comprar maquinaria, aumentar la capacidad de producción, construir almacenes y financiar el capital operativo.
- Pero cuando los bonos gubernamentales tienen rendimientos atractivos ajustados al riesgo, los bancos pueden estar menos incentivados a asumir los mayores riesgos asociados con los préstamos a empresas privadas.
Hay implicaciones. Un fabricante que no pueda obtener financiación asequible a largo plazo puede reprogramar la inversión, operar por debajo de su capacidad o depender más de fondos generados internamente. Una PYME puede abandonar sus planes de expansión, mientras que un proyecto inmobiliario o de infraestructura puede volverse comercialmente inviable cuando aumentan los costos de financiamiento.
lo que debes saber
El gobierno, en todos los niveles, tiene importantes obligaciones de gasto y sigue dependiendo del endeudamiento para financiar los déficits presupuestarios.
Al mismo tiempo, las obligaciones del servicio de la deuda consumen una gran parte de los ingresos del gobierno, lo que aumenta el incentivo para acceder a los mercados de capital internos cuando el financiamiento externo es caro o limitado.
Pero una mayor deuda interna puede tener un efecto de segunda ronda: puede motivar a los bancos y otros inversores institucionales a asignar más fondos a bonos gubernamentales, dejando potencialmente a los prestatarios privados compitiendo por el conjunto restante de fondos.