El FMI culpa a las estimaciones fiscales excesivamente optimistas y a la débil implementación por la caída de los ingresos
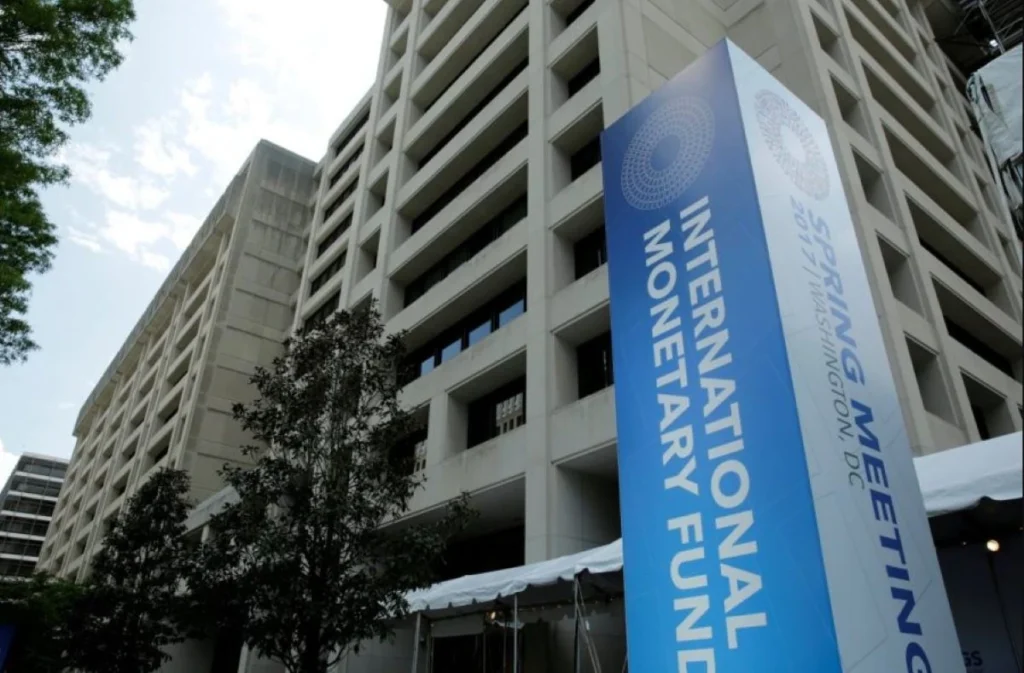
El Fondo Monetario Internacional (FMI) ha identificado proyecciones demasiado optimistas de ingresos tributarios, una débil implementación de políticas y una capacidad administrativa limitada como razones clave por las que los gobiernos a menudo no alcanzan sus objetivos de ingresos.
Un estudio titulado Comprender el exceso de optimismo en las previsiones de ingresos fiscales en relación con el PIB en el marco de los programas respaldados por el FMI, escrito por Jean-Marc Atsebi, Qiaoe Chen, Nikolay Gueorguiev y Magali Pinat, examinó las previsiones de ingresos fiscales en el marco de los programas respaldados por el FMI entre 2015 y 2024.
El estudio concluyó que estos programas proyectaban un aumento promedio de 1 punto porcentual en la relación ingresos tributarios/PIB para el tercer año, pero el aumento promedio real fue de sólo 0,3 puntos porcentuales, lo que pone de relieve una brecha sustancial entre los aumentos de ingresos esperados y realizados.
¿Por qué no se cumplen los objetivos de ingresos fiscales?
El estudio del FMI identifica varios factores detrás de la brecha entre los ingresos tributarios proyectados y reales, incluidos rendimientos sobreestimados de las medidas de política fiscal, supuestos poco realistas sobre el dinamismo fiscal, errores de pronóstico macroeconómico y expectativas de que los gobiernos implementarán plenamente las reformas planificadas.
- “Una conclusión importante es que el optimismo excesivo en la estimación del rendimiento de la política fiscal, las expectativas de implementación de políticas y los supuestos de dinamismo fiscal juega un papel central en la explicación de estos errores de pronóstico, junto con los errores de pronóstico macroeconómico y el optimismo residual”. señaló la organización.
Las estimaciones del rendimiento de la política fiscal son particularmente importantes porque determinan cuántos ingresos adicionales esperan recaudar los gobiernos a partir de nuevos impuestos o cambios en las normas tributarias existentes. Sin embargo, el estudio concluye que más de la mitad de los rendimientos esperados de la política fiscal a menudo no se materializan.
- Los supuestos de dinamismo fiscal también influyen en las previsiones de ingresos, al estimar cómo responderá la recaudación de impuestos al crecimiento económico. Cuando el desempeño económico o la relación entre el crecimiento y los ingresos tributarios difieren de las expectativas, los ingresos reales pueden caer por debajo de las proyecciones.
Los investigadores también identifican un optimismo residual en la previsión de ingresos, lo que sugiere que los errores de previsión no pueden explicarse completamente únicamente mediante factores económicos y políticos medidos.
- «Cuando las medidas de ingresos están bien diseñadas, se implementan plenamente y van acompañadas de profundas reformas estructurales relacionadas con los ingresos, las ganancias de ingresos previstas se materializan en gran medida. Esto implica que el exceso de optimismo surge principalmente cuando los objetivos de ingresos ambiciosos no están respaldados por reformas suficientemente profundas y bien implementadas.» El FMI señaló.
La administración y la implementación tributaria siguen siendo críticas
El estudio destaca la capacidad de la administración tributaria como un factor importante para reducir los errores de previsión. Los gobiernos con instituciones administrativas más sólidas están en mejor posición para implementar medidas fiscales y traducir los cambios de políticas en recaudaciones reales.
- Los hallazgos sugieren que introducir nuevos impuestos o aumentar las tasas existentes puede no ser suficiente para generar ganancias de ingresos anticipadas. También son importantes el diseño de las medidas fiscales, la capacidad del gobierno para implementarlas plenamente y la profundidad de las reformas estructurales relacionadas con los ingresos.
Los investigadores del FMI recomiendan seguir investigando cómo las condiciones políticas, incluidas las elecciones y la inestabilidad, afectan los resultados de los ingresos tributarios. También identifican la necesidad de realizar más investigaciones sobre los errores de pronóstico en diferentes tipos y bases tributarias, así como los efectos de la evasión y el cumplimiento tributario.
Las reformas fiscales de Nigeria enfrentan desafíos de implementación
Nigeria introdujo cuatro importantes leyes de reforma tributaria que entraron en vigor en enero de 2026: la Ley Tributaria de Nigeria, la Ley de Administración Tributaria de Nigeria, la Ley (establecimiento) del Servicio de Ingresos de Nigeria y la Ley (establecimiento) de la Junta Conjunta de Ingresos.
Las reformas buscan armonizar la administración tributaria, eliminar la duplicación de impuestos, mejorar el cumplimiento, ampliar la base tributaria y reducir la carga sobre las pequeñas empresas.
- Sin embargo, las empresas continuaron expresando su preocupación por los múltiples impuestos, tasas y otros cargos gubernamentales, lo que plantea interrogantes sobre la eficacia con la que se están implementando las reformas en los diferentes niveles de gobierno.
- Las conclusiones del FMI son relevantes para la agenda de reformas de Nigeria porque resaltan la diferencia entre las ganancias de ingresos que los gobiernos anticipan a partir de cambios de políticas y lo que finalmente recaudan. Una mayor capacidad administrativa, una implementación efectiva y una mejor observancia son importantes para cerrar esta brecha.
En un análisis separado, el FMI también destacó los posibles beneficios en materia de ingresos de reformas más sólidas contra la evasión fiscal para los mercados emergentes y las economías en desarrollo. Estas medidas podrían ayudar a limitar la transferencia de beneficios y proteger los ingresos fiscales nacionales.