Las quejas de los clientes como fuente desaprovechada de inteligencia de riesgos
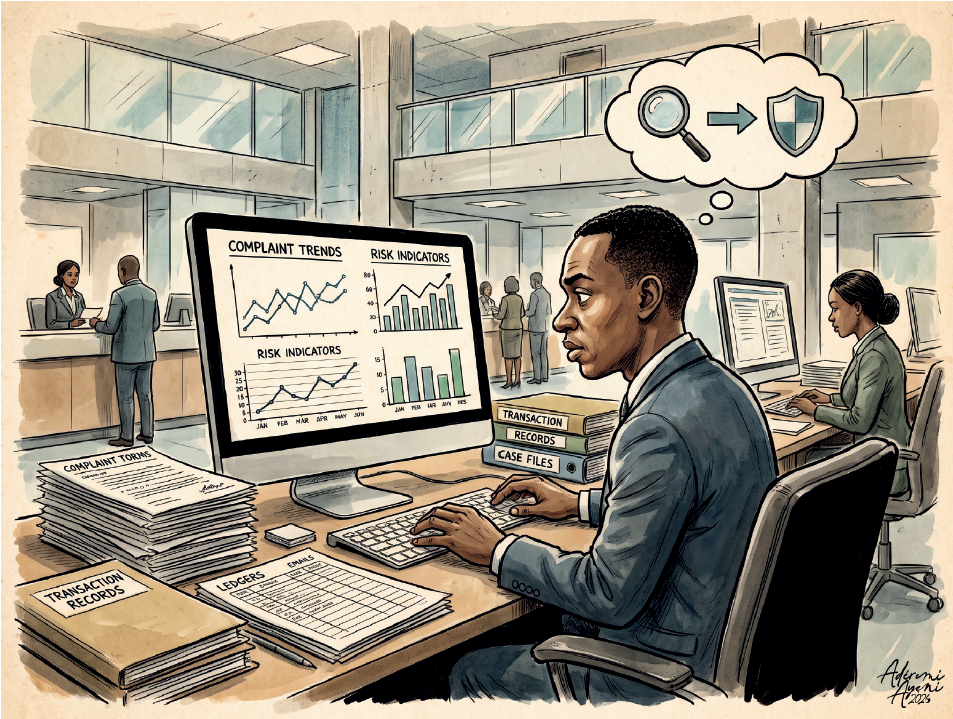
¿Por qué algunas organizaciones toman personalmente las quejas de los clientes, tratándolas a veces como ataques emocionales en lugar de solicitudes formales de reparación de expectativas de productos o servicios no satisfechos? Una queja puede requerir un reembolso, reparación, reemplazo o disculpa, pero también puede proporcionar algo más valioso a una organización: información sobre dónde están fallando sus productos, servicios, procesos o controles.
Para las instituciones financieras, esto hace que las quejas de los clientes sean más que un problema de servicio. Son una fuente de inteligencia de riesgos. Cuando se capturan, analizan y vinculan sistemáticamente al marco de gestión de riesgos de una institución, las quejas pueden revelar riesgos operativos, de conducta, tecnológicos, de fraude y de reputación emergentes antes de que se conviertan en problemas financieros o regulatorios más importantes.
Los datos de quejas de Nigeria muestran cuánta información contienen estos casos. Según el Informe Anual de 2025 del Banco Central de Nigeria, el Banco recibió 23.129 quejas de consumidores de servicios financieros en 2025, un 10,53 por ciento más que las 20.925 registradas en 2024. Resolvió 18.824 quejas durante el año. El valor de los activos en moneda local aumentó de 17.130 millones de naira en 2024 a 40.610 millones de naira en 2025, mientras que los activos en moneda extranjera aumentaron de 1,06 millones de dólares a 344,2 millones de dólares. El CBN ordenó reembolsos de 19.120 millones de naira y 329,3 millones de dólares, mientras que se impusieron 21 sanciones por un total de 430 millones de naira por gestión de quejas y otras infracciones de protección del consumidor.
Los datos muestran el valor potencial de las quejas como sistema de alerta temprana. El propio CBN atribuyó el aumento de las quejas, en parte, a una mayor conciencia y confianza en su proceso de resolución de quejas; Esto significa que un aumento en los casos reportados no necesariamente indica un deterioro proporcional de los servicios bancarios.
La investigación de Gambetta, Zorio-Grima y García-Benau de 2015 sobre instituciones financieras españolas encontró relaciones entre las prácticas de gestión de quejas y los perfiles de riesgo de las instituciones. Su trabajo sugiere que la forma en que las instituciones financieras responden a las quejas puede revelar características importantes de su gestión de riesgos y orientación al cliente.
Cotugno y Stefanelli (2023), utilizando datos de bancos italianos entre 2010 y 2017, encontraron que niveles más altos de quejas de los clientes en relación con el tamaño del banco se asociaban con una menor rentabilidad y un mayor riesgo bancario. También revelaron que resolver quejas podría tener efectos positivos a largo plazo y recomendaron un diálogo más fuerte entre las funciones de cumplimiento, las oficinas de quejas y las áreas comerciales para gestionar de manera proactiva el riesgo de quejas.
La gerencia no debería simplemente preguntar cuántas quejas se recibieron o qué tan rápido se cerraron. Debe examinar lo que revelan las quejas sobre la institución. ¿Qué productos generan más quejas? ¿Qué ramas, canales o tecnologías están involucradas? ¿Se repiten las mismas quejas? ¿Las quejas se centran en fraude, transacciones digitales, cargos excesivos o gestión de cuentas? ¿Las consecuencias financieras son cada vez mayores incluso cuando el volumen de quejas cambia sólo modestamente?
En el primer semestre de 2025, las quejas electrónicas y relacionadas con tarjetas representaron el 51,50 por ciento de las quejas recibidas, mientras que las cuestiones relacionadas con el fraude representaron otro 39,27 por ciento. El total de quejas durante el período alcanzó los 21.420 millones de naira y 5,09 millones de dólares.
Las quejas sobre transacciones digitales y fraude no son sólo cuestiones de servicio al cliente. Pueden señalar debilidades en tecnología, controles de transacciones, ciberseguridad, detección de fraude, educación del cliente y procesos operativos.
Aquí es donde la gestión de quejas se convierte en una cuestión de gobernanza de la conducta en lugar de simplemente una función operativa. La gobernanza prudencial cuestiona si una institución financiera es segura, está adecuadamente capitalizada y tiene suficiente liquidez. Lleve a cabo consultas de gobernanza para averiguar si trata a los clientes de manera justa y gestiona los riesgos creados por su relación con ellos.
El CBN ya reconoce la importancia de una gestión proactiva de las quejas. Su Marco de Protección al Consumidor exige que las instituciones financieras establezcan procesos de quejas eficaces y transparentes, automaticen estos procesos cuando corresponda, publiquen estadísticas de quejas y tomen medidas proactivas para minimizar las quejas. Los bancos deben resolver la mayoría de las quejas en un plazo de dos semanas, mientras que las quejas relacionadas con cargos y préstamos excesivos deben resolverse en un plazo de 30 días. Sin embargo, cerrar una reclamación dentro del plazo requerido no significa necesariamente que se haya resuelto el riesgo subyacente.
Una institución puede registrar una tasa de resolución impresionante y al mismo tiempo permitir que el mismo problema subyacente genere cientos de nuevas quejas. Un sistema más sólido vincularía los datos de las quejas directamente con la inteligencia de riesgos. Los bancos podrían establecer un análisis de la causa raíz por categoría de queja, monitorear las quejas recurrentes como indicadores de alerta temprana, rastrear los volúmenes de quejas en relación con el valor financiero de las quejas y vincular las tendencias significativas de las quejas con los registros de riesgo operativo, riesgo de fraude y riesgo de conducta.
La cuestión institucional es igualmente importante. En Nigeria, los clientes normalmente se comunican primero con su institución financiera y pueden elevar las quejas no resueltas al CBN después del período aplicable. Por lo tanto, el CBN combina la responsabilidad regulatoria con una función central de resolución de quejas.
El Servicio del Defensor del Pueblo Financiero es un sistema legal de resolución de disputas establecido por la Ley de Mercados y Servicios Financieros de 2000. Es operativamente independiente de la Autoridad de Conducta Financiera y proporciona una vía independiente para resolver disputas entre consumidores y empresas financieras. Cuando el mismo ecosistema regulatorio establece reglas, supervisa instituciones y recibe crecientes quejas, los procesos internos sólidos y la supervisión transparente se vuelven aún más importantes.
Cada queja es una pequeña información sobre dónde puede estar fallando un producto, servicio, proceso o control. Los bancos deberían dejar de preguntar simplemente: «¿Resolvimos la queja a tiempo?» y empiece a preguntarse: «¿Por qué sucedió esto y por qué podría volver a suceder?» La institución que responda a la segunda pregunta está en mejor posición para prevenir pérdidas futuras, proteger a los clientes y fortalecer su propia resiliencia.
Las quejas de los clientes no deben tratarse como una irritación, una vergüenza para la reputación o una cola de tickets que hay que cerrar. Éstas son señales del mercado. Si se utilizan adecuadamente, pueden ayudar a las instituciones financieras a identificar riesgos tempranamente, mejorar productos y procesos, fortalecer la confianza de los clientes y proteger la rentabilidad.
Una queja no es sólo una prueba de que algo salió mal. Son datos sobre lo que podría salir mal a continuación.
Leer siguiente
La apuesta de inversión de 206.000 millones de dólares de Costa de Marfil: Cacao, petróleo y el coste de la cautela
Recibir actualizaciones del boletín
¿Estás disfrutando de nuestra columna?
Suscríbase a nuestro feed especializado **Quién piensa en Nigeria** para recibir nuevos informes y análisis directamente en su bandeja de entrada.