Nota de revisión previa al MPC del CBN: septiembre de 2026
El Comité de Política Monetaria (MPC) del Banco Central de Nigeria (CBN) celebrará su cuarta reunión de 2026 los días 21 y 22 de septiembre.
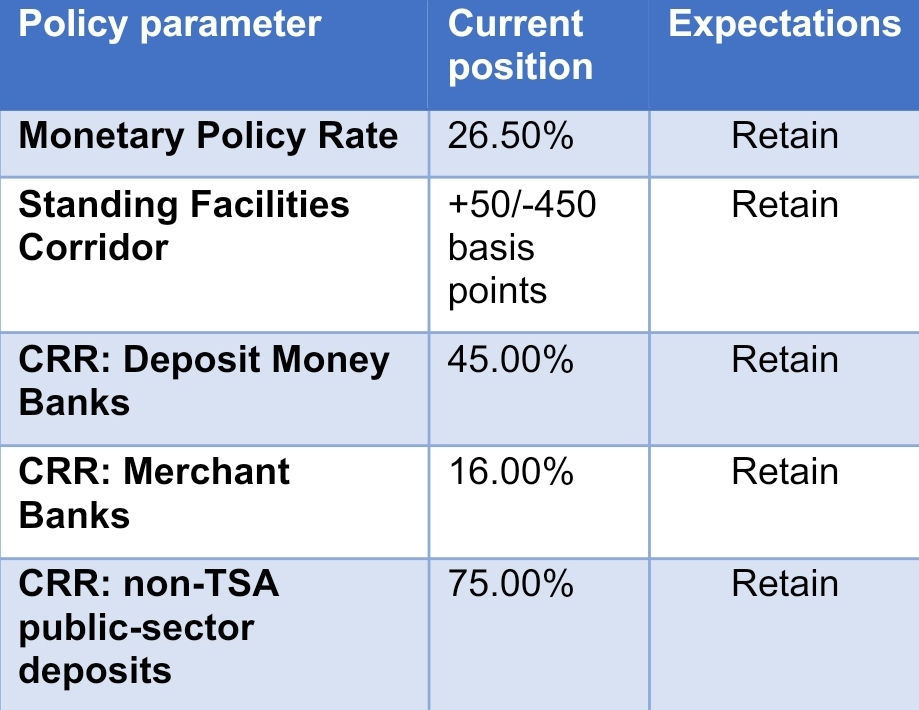
En su reunión anterior, celebrada los días 20 y 21 de julio de 2026, el Comité de Política Monetaria mantuvo la tasa de política monetaria en 26,5% y el corredor asimétrico en +50/–450 puntos básicos. También mantuvo el requisito de reserva de efectivo en el 45 por ciento para los bancos de depósito, el 16 por ciento para los bancos comerciales y el 75 por ciento para los depósitos del sector público no pertenecientes a la TSA.
Los argumentos a favor de la flexibilización monetaria se han fortalecido desde la reunión anterior. La inflación mundial y la inflación subyacente se moderaron, la naira se apreció, las reservas brutas de divisas superaron los 54.000 millones de dólares y el crecimiento económico se mantuvo resistente. Estos acontecimientos proporcionan una base favorable para que el Comité considere flexibilizar la política.
Desde la reunión de julio, el entorno económico mundial sigue siendo incierto. Las actuales tensiones geopolíticas y las perturbaciones del suministro mundial de energía han aumentado la volatilidad de los precios del petróleo crudo y otras materias primas, creando riesgos para la inflación y el crecimiento mundial.
Si bien la inflación de los alimentos aumentó marcadamente en julio tanto a nivel anual como mensual, lo que indica que las presiones sobre los precios no se han aliviado de manera uniforme en toda la canasta de consumo y pueden persistir o resurgir, la inflación de los alimentos se desaceleró en agosto, cayendo anualmente a 19,57% desde 20,31% y cayendo abruptamente mensualmente a 1,02% desde 5,56% en julio.
Si bien la moderación de la inflación general anual y mensual, la inflación subyacente y la inflación de los alimentos proporciona pruebas más sólidas de que el proceso de desinflación se ha generalizado y proporciona una base favorable para la flexibilización, es probable que el MPC busque pruebas más claras de una desinflación sostenida antes de reducir la tasa de política.
Además, si los principales bancos centrales mantienen tasas de interés altas, una reducción en la tasa de política de Nigeria podría reducir el diferencial de tasas de interés, reducir el atractivo relativo de los bonos denominados en nairas y debilitar los flujos de capital. Esto podría aumentar la demanda de moneda extranjera, ejercer una nueva presión sobre el naira y potencialmente aumentar la inflación. Por lo tanto, esperamos que el MPC mantenga la tasa maestra en su próxima reunión.
Específicamente, la expectativa es que el Comité mantenga la Tasa de Política Monetaria (TMP) en 26,50% y deje sin cambios otros parámetros de política.
Decisión esperada del MPC
Consideraciones
- Inflación
La inflación general disminuyó hasta el 15,43% interanual en julio, desde el 15,91% de junio, mientras que la inflación subyacente se moderó hasta el 14,97%, desde el 15,92%. título mensual y
La inflación subyacente también disminuyó, pasando del 1,66% al 1,57% y del 1,66% al 0,15%, respectivamente.
En agosto, tanto la inflación global como la inflación subyacente continuaron su senda desinflacionaria.
La inflación general disminuyó marginalmente hasta el 15,39% interanual, frente al 15,43% de julio, mientras que la tasa mensual se moderó significativamente hasta el 0,71%, frente al 1,57%, lo que indica una desaceleración sustancial en el ritmo de aumento de precios. De manera similar, la inflación subyacente disminuyó del 14,97% en julio al 13,29% en agosto en términos anuales, mientras que la tasa mensual disminuyó del 0,15% al -0,06%, lo que sugiere una nueva reducción de las presiones inflacionarias subyacentes. La inflación de los alimentos, que se aceleró entre junio y julio, cambió de rumbo en agosto: la tasa anual disminuyó del 20,31% al 19,57%, mientras que la tasa mensual cayó bruscamente del 5,56% al 1,02%, lo que indica una importante moderación de las presiones sobre los precios de los alimentos.
En conjunto, estos acontecimientos sugieren que la desinflación se ha generalizado en componentes clave del Índice de Precios al Consumidor. También refuerzan el argumento a favor de una posible reducción de la tasa clave, aunque el MPC tal vez quiera ver una reducción más sostenida y generalizada de la inflación antes de iniciar un ciclo de flexibilización.
Si bien la inflación de los alimentos está fuertemente influida por factores del lado de la oferta (entre ellos la inseguridad, los costos de transporte, el almacenamiento inadecuado y las condiciones estacionales), también puede reflejar presiones del lado de la demanda. La demanda puede hacer subir los precios de los alimentos cuando la oferta interna no puede responder lo suficiente.
La inflación de los alimentos sigue siendo importante para la evaluación del MPC porque los alimentos representan una parte importante del gasto de los hogares y afectan directamente los costos de vida y las expectativas de inflación. Además, los precios de los alimentos pueden contribuir a la inflación mundial,
2. Crecimiento
Las altas tasas de interés continúan aumentando los costos financieros para las empresas y los hogares, restringiendo el crecimiento del crédito y pesando sobre la inversión privada. Una futura reducción de la TPM podría ayudar a aliviar estas presiones. Sin embargo, la actividad económica se mantuvo resistente, a pesar del entorno de política monetaria restrictiva. El PIB real creció un 4,43% interanual en el segundo trimestre de 2026, en comparación con un 4,23% en el período correspondiente de 2025. Esto sugiere que la economía continúa expandiéndose incluso con la TPM en un nivel alto, lo que reduce la presión inmediata sobre el MPC para que recorte las tasas solo para apoyar la actividad económica. Dado que el crecimiento sigue siendo positivo, el Comité tiene mayor margen para priorizar la estabilidad de precios y tipos de cambio.
3. Tipo de cambio y reservas externas
El naira se ha apreciado modestamente desde la reunión del MPC de julio, fortaleciéndose desde alrededor de 1.368 ₦/USD a finales de julio a alrededor de 1.315 ₦/USD a principios de septiembre. Esta apreciación debería ayudar a reducir la inflación importada, reduciendo el costo en naira de los bienes y factores de producción importados.
Sin embargo, la transmisión del tipo de cambio a los precios al consumidor no es inmediata ni completa. Las empresas primero deben vender los inventarios adquiridos cuando el naira estaba más débil, mientras que los contratos de suministro existentes y otros costos internos pueden retrasar o limitar las reducciones de precios. En consecuencia, es posible que el efecto desinflacionario total de la apreciación del naira sólo se haga visible con el tiempo.
Las reservas brutas de divisas también se han fortalecido desde la anterior reunión del MPC, pasando de aproximadamente 51.924 millones de dólares el 31 de julio a más de 54.000 millones de dólares en septiembre. El aumento aumentó la protección de Nigeria contra las crisis externas, mejoró la capacidad del CBN para cumplir con sus obligaciones en materia de divisas y reforzó la confianza en la naira.
El aumento de las reservas, junto con la apreciación del naira, da al MPC más margen para considerar una flexibilización monetaria. Sin embargo, las reservas más altas no requieren automáticamente un recorte de tarifa. Reducir las tasas demasiado rápido podría aumentar la liquidez interna y la demanda de divisas, al tiempo que reduciría el atractivo relativo de los activos denominados en nairas. Esto podría ejercer una nueva presión sobre la moneda y revertir algunas de las recientes mejoras en la inflación. Por lo tanto, una posición exterior más sólida respalda una futura flexibilización, pero no hace necesario un recorte de tipos en septiembre.
Conclusión
El crecimiento económico se mantuvo resistente, mientras que las presiones inflacionarias continuaron moderándose. La inflación general y la inflación subyacente prolongaron su trayectoria desinflacionaria en agosto, mientras que la inflación de los alimentos, que se había acelerado entre junio y julio, también disminuyó, lo que sugiere que la desinflación se ha generalizado. La naira se apreció y las reservas brutas de divisas se fortalecieron. Una naira más fuerte debería ayudar a contener la inflación importada, aunque se espera que el efecto en cadena sobre los precios al consumidor se produzca de forma gradual y puede ser incompleto. Las perspectivas siguen siendo susceptibles a la incertidumbre económica global, las tensiones geopolíticas y regionales, así como a la volatilidad de los precios de la energía y las materias primas.
En general, mantener la tasa oficial sigue siendo el resultado más probable en la reunión del MPC de septiembre. Sin embargo, la continua moderación de la inflación global, subyacente y de los alimentos refuerza los argumentos a favor de una reducción mesurada de la tasa de política.
Este artículo fue escrito por:
Ugochukwu Anyanwu, economista principal
Si tiene preguntas sobre este artículo y más, contáctenos a través de [email protected]