Por qué el ‘Ajo’ regulado podría ser el avance financiero que necesitan los jóvenes nigerianos
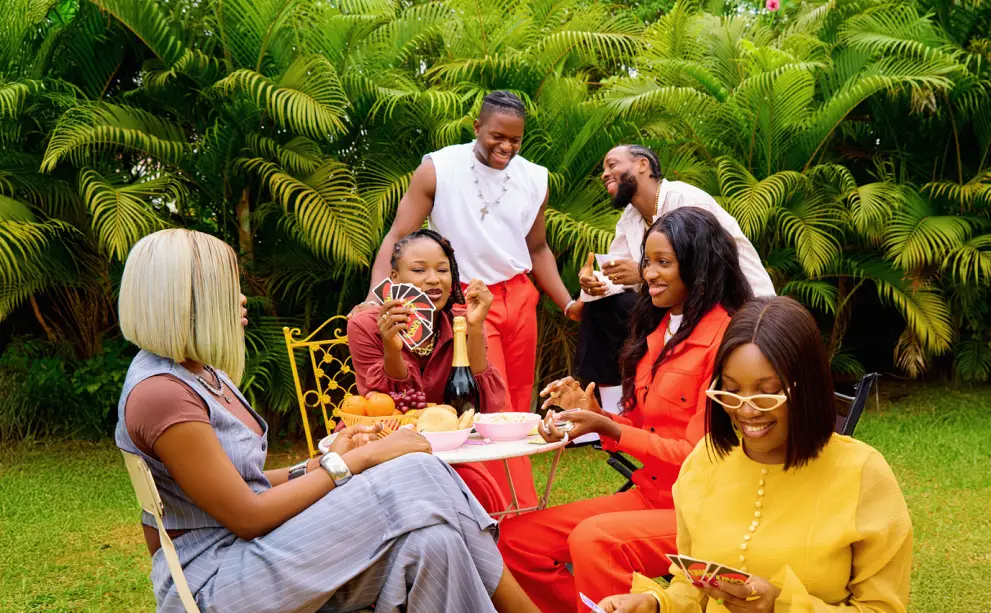
Los jóvenes nigerianos que buscan capital para cumplir grandes compromisos financieros, adquirir activos, perseguir educación y financiar ambiciones comerciales pueden encontrar una nueva oportunidad en el ahorro digital regulado, ya que Rank, una plataforma de gestión patrimonial con licencia del CBN, presenta Money Circles, un modelo basado en ajo que permite a los miembros acceder a capital sin interés al tiempo que proporciona salvaguardias institucionales, pagos garantizados y gestión de contribuciones digitales. Domingo Ehigiator escribe
Para millones de jóvenes nigerianos, la ambición financiera rara vez escasea. Lo que a menudo falta es el acceso al capital necesario para convertir estas ambiciones en realidad. Desde pagar el alquiler de su casa y pagar las cuotas escolares hasta comprar bienes esenciales, viajar, ampliar una pequeña empresa o aprovechar una oportunidad de inversión, muchas decisiones importantes de la vida requieren más dinero del que un salario promedio puede reservar cómodamente.
El desafío no es necesariamente la incapacidad de ahorrar o la falta de disciplina financiera. Más bien, es la dificultad de acceder a fondos sustanciales cuando se necesitan, sin agotar los ahorros personales o posponer planes importantes.
Para un joven profesional que gana un salario regular, la perspectiva de pagar un alquiler anual, comprar un electrodoméstico, adquirir un vehículo o iniciar un negocio paralelo puede significar meses de sacrificio financiero. Incluso cuando un individuo tiene ingresos estables, las instituciones financieras convencionales pueden exigir garantías, imponer tasas de interés significativas o aplicar condiciones de elegibilidad que dificulten el acceso al capital.
En consecuencia, muchos nigerianos continuaron dependiendo de acuerdos informales de ahorro comunitario, en particular ajo (una cuenta de ahorro contributiva grupal diaria, semanal o mensual), una práctica financiera familiar que ha ayudado a las personas a aunar recursos y alcanzar objetivos financieros colectivos durante generaciones.
Pero si bien el ajo ha seguido siendo relevante debido a su simplicidad y confianza comunitaria, su estructura tradicional también expuso a los participantes a riesgos que la tecnología, la supervisión institucional y la gestión financiera adecuada podrían ayudar a resolver. Aquí es donde la conversación sobre la acción regulada adquiere particular importancia.
Ajo no es un invento financiero nuevo. En todas las comunidades nigerianas, ha proporcionado una manera accesible para que las personas ahorren colectivamente, contribuyan con cantidades acordadas a intervalos regulares y se turnen para recibir los fondos acumulados. Su atractivo reside en su simplicidad: los miembros aportan lo que pueden permitirse, confían unos en otros para cumplir sus compromisos y reciben acceso a una suma global que de otro modo tardaría meses en acumularse individualmente.
Para comerciantes, artesanos, asalariados y propietarios de pequeñas empresas, el acuerdo a menudo sirvió como un medio alternativo para acceder al capital sin los complicados requisitos asociados con el sistema bancario convencional. Tu mayor fortaleza, sin embargo, también está íntimamente ligada a tu mayor vulnerabilidad: la confianza.
Los acuerdos tradicionales de ajo a menudo dependen de un administrador o coordinador de grupo que recauda las contribuciones, mantiene registros y distribuye los fondos acumulados. En muchos casos, estos acuerdos funcionan con éxito porque los participantes se conocen, comparten intereses comunes y confían en la persona que gestiona las contribuciones.
Sin embargo, el modelo puede volverse vulnerable cuando un fideicomisario desaparece con las contribuciones de los miembros, los registros se mantienen mal o un participante recibe su asignación y posteriormente no cumple con los pagos acordados.
Para las personas que han experimentado este tipo de situaciones, las consecuencias pueden ser financieramente devastadoras. Los ahorros acumulados durante varios meses pueden desaparecer, mientras que las relaciones construidas sobre años de amistad y confianza mutua pueden deteriorarse.
Sin embargo, sería injusto rechazar medidas debido a estos desafíos. El problema no es el principio del ahorro colectivo. Más bien, es la ausencia de salvaguardias institucionales suficientes en los acuerdos que dependen casi por completo de las relaciones personales y la rendición de cuentas informal.
La oportunidad, por lo tanto, es preservar lo que funciona en ajo y al mismo tiempo abordar las debilidades que socavan la confianza del público en él. Un marco digital regulado ofrece un enfoque convincente.
Con Rank, una plataforma de gestión patrimonial autorizada por el CBN, que presenta Money Circles, el conocido modelo ajo se está adaptando para operar en un entorno financiero más estructurado. En lugar de depender de un administrador individual para retener y distribuir las contribuciones de los miembros, Rank posee y administra los fondos y garantiza todos los pagos.
Esta distinción es significativa porque cambia el perfil de riesgo del acuerdo sin abandonar el principio comunitario que hace atractivo el acto.
Los miembros pueden cobrar 100.000 naira por adelantado y reembolsar 10.000 naira mensualmente durante 10 meses sin intereses ni requisitos de garantía. El acuerdo brinda acceso a una suma global sustancial y al mismo tiempo permite a los participantes cumplir con sus compromisos a través de contribuciones mensuales manejables.
Para un joven nigeriano que intenta conseguir una vivienda, adquirir un activo esencial, pagar una factura importante o establecer un negocio paralelo, tener acceso a este capital puede marcar una diferencia significativa.
Lo más importante es que brinda la oportunidad de perseguir estas ambiciones sin necesariamente recurrir a ahorros personales que pueden haberse reservado para emergencias, inversiones u otras prioridades a largo plazo.
La ausencia de requisitos de intereses y garantías es particularmente notable en un entorno donde el acceso a crédito formal asequible sigue siendo limitado. Muchos trabajadores nigerianos tienen ingresos regulares y la capacidad de cumplir con compromisos financieros estructurados, pero no tienen los activos ni la documentación requerida por los acuerdos crediticios convencionales.
Money Circles intenta llenar este vacío, haciendo del ahorro colectivo una ruta más estructurada para acceder al capital.
También hay una importante dimensión psicológica en el modelo. Las decisiones financieras no siempre están determinadas por cuánto gana alguien. También influyen en ellos el hecho de que las personas tengan acceso al dinero en el momento adecuado.
Un asalariado que pasa varios meses ahorrando para una compra importante puede perder una oportunidad simplemente porque la cantidad necesaria no está disponible de inmediato. Al brindar acceso a una suma global acordada y al mismo tiempo preservar los ahorros personales, un círculo de ahorro estructurado podría ayudar a las personas a tomar decisiones financieras con mayor flexibilidad.
Otra característica importante es la flexibilidad para seleccionar un círculo que coincida con la capacidad financiera de cada uno. Los participantes también pueden unirse a círculos existentes sin necesariamente conocer a los demás miembros en persona.
Esto elimina una de las limitaciones tradicionales de los acuerdos informales de ajo, donde la participación a menudo está restringida a amigos, colegas, familiares o personas dentro de redes sociales establecidas.
Quizás lo más significativo sea la protección contra el riesgo de incumplimiento por parte de otro miembro. En Money Circles, Rank garantiza todos los pagos, lo que significa que los participantes no están expuestos a que otro miembro no cumpla con sus obligaciones de contribución.
Esta es una desviación importante de los acuerdos tradicionales en los que la falta de contribución de una persona puede afectar a todo el grupo.
El modelo también introduce un incentivo a la paciencia. Por primera vez, quien ocupe la última posición del círculo recibirá su dinero de vuelta más un bono. Esto reconoce que esperar su turno no necesariamente debe significar estar en desventaja en comparación con aquellos que reciben sus asignaciones antes.
Estas características apuntan a una lección más amplia sobre el futuro de la inclusión financiera en Nigeria: la innovación no siempre requiere abandonar sistemas familiares.
A veces, las soluciones más efectivas provienen de mejorar prácticas que la gente ya comprende y en las que confía.
La tecnología puede desempeñar un papel crucial para lograrlo. Al trasladar las contribuciones, los registros, los procesos de seguimiento y pago a una sola aplicación, Money Circles reduce la dependencia de los canales de comunicación informales y la administración manual.
En lugar de depender de conversaciones de WhatsApp, registros escritos a mano o la capacidad de un individuo para coordinar las contribuciones, los miembros pueden gestionar su participación a través de una plataforma digital donde se rastrean y automatizan las transacciones.
Sin embargo, el éxito de cualquier innovación financiera dependerá en última instancia de la confianza que inspire entre sus usuarios. La regulación es importante, pero también lo son la transparencia, la rendición de cuentas, la comunicación clara y el cumplimiento coherente de las obligaciones.
El estado de licencia CBN de Rank y su compromiso de mantener y administrar los fondos de los miembros proporcionan una base institucional importante. Sin embargo, los usuarios deben comprender los términos de participación, sus compromisos mensuales y los procesos que rigen sus aportes y pagos.
La inclusión financiera no debería consistir simplemente en hacer que los productos estén disponibles. También debe implicar dar a las personas la confianza y la información necesarias para utilizarlos de manera responsable.
Para los jóvenes nigerianos de entre 22 y 40 años, muchos de los cuales enfrentan demandas competitivas de ingresos, responsabilidades familiares, desarrollo profesional y ambiciones empresariales, el acceso a capital estructurado y asequible puede ser transformador.
La próxima generación de empresarios y profesionales del país no necesariamente carece de ideas, disciplina o ganas de trabajar. En muchos casos, lo que necesitan es una estructura financiera que reconozca su capacidad de generar ingresos y les proporcione un camino práctico para alcanzar sus objetivos.
En última instancia, el futuro del ajo no debería definirse por los fracasos de acuerdos mal gestionados, sino por las posibilidades de un modelo que combine la confianza comunitaria con la responsabilidad institucional.
Si Nigeria realmente pretende ampliar la inclusión financiera, debe mirar más allá de los productos financieros convencionales y reconocer el potencial de los sistemas comunitarios que han servido a generaciones.
La verdadera oportunidad es hacer que estos sistemas sean más seguros, más transparentes y accesibles para una población más amplia. Money Circles representa un intento de lograr precisamente eso: preservar la familiaridad, la disciplina colectiva y el principio de interés cero de ajo al tiempo que introduce las protecciones de una institución financiera regulada.
Escrito por Por Sunday Ehigiator