Qué significa la TPM del CBN del 23% para inversiones en bonos, fondos mutuos y fondos de pensiones
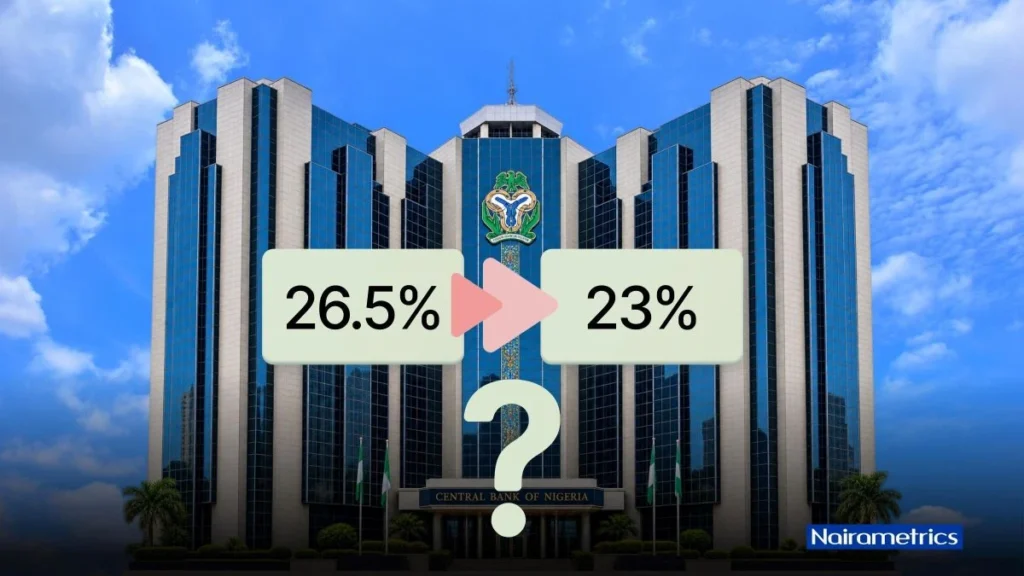
La decisión del Banco Central de Nigeria de reducir su Tasa de Política Monetaria (TPM) al 23% marca un cambio importante en el entorno de tasas de interés del país, con implicaciones para los precios de los bonos, los fondos mutuos, las carteras de pensiones y los inversores cuyos rendimientos están vinculados a los mercados de renta fija y de acciones.
El Comité de Política Monetaria (MPC), en su 307ª reunión el 22 de septiembre de 2026, redujo la tasa de referencia en 350 puntos básicos, del 26,5% al 23%, su primer ajuste del TPM desde febrero.
La decisión llega en un momento en que los rendimientos de los bonos del Tesoro ya han comenzado a caer, mientras la inflación continúa moderándose y el espacio de inversión se aleja del entorno de renta fija excepcionalmente alto de gran parte de 2024 y 2025.
Para los fondos mutuos y los fondos de pensiones, la reducción de las tasas podría marcar el comienzo de otro ciclo de transición de cartera, en el que los rendimientos de la renta fija pueden moderarse mientras que las acciones se vuelven cada vez más relevantes para mantener el desempeño general de la cartera.
El recorte de la TPM profundiza el cambio de ingresos en Nigeriat
Incluso antes de la reducción de la TPM, el mercado de renta fija ya había comenzado a descontar un entorno de tasas de interés más bajas, con los rendimientos de los bonos del Tesoro cayendo a pesar de la fuerte demanda de bonos gubernamentales por parte de los inversionistas.
En la subasta de letras del Tesoro del 9 de septiembre, el tipo stop de las letras a 364 días cayó al 16,62% desde el 16,84% del 2 de septiembre y el 17,59% del 12 de agosto.
- Por tanto, el tipo de las letras del Tesoro a 364 días disminuyó 97 puntos básicos en menos de un mes, lo que marcó la tercera reducción consecutiva del tipo de las letras del Tesoro a un año.
- Los plazos más cortos también compensaron alrededor del rango medio del 16%, mientras que la demanda de los inversores se mantuvo fuerte.
- Los inversores presentaron ofertas por 2.640 millones de naira frente a 750.000 millones de naira ofrecidas en la subasta del 9 de septiembre, y el instrumento a 364 días representó el 96% del total de suscripciones, mientras que el CBN finalmente asignó 1.054 millones de naira.
Las tarifas más bajas remodelan la rentabilidad de los fondos mutuos
Los fondos del mercado monetario son particularmente sensibles a los cambios en las tasas de interés a corto plazo porque una parte importante de sus carteras están invertidas en letras del Tesoro, papel comercial y otros valores de renta fija de corta duración.
- En los últimos dos años, los fondos del mercado monetario se han beneficiado del aumento de los rendimientos de los bonos del Tesoro, las tasas de los papeles comerciales y otros instrumentos a corto plazo.
- En un entorno de tasas altas, estos fondos pueden reinvertir bonos que vencen con rendimientos relativamente atractivos, respaldando los ingresos generados para los inversores.
- Un fondo que ya posee un bono del Tesoro comprado cuando los rendimientos son más altos puede seguir obteniendo el rendimiento contratado hasta el vencimiento.
Fondos de Bonos FGN podrían beneficiarse de apreciación de capital
Una implicación de tasas de interés más bajas es que los bonos existentes se vuelven más valiosos. Los precios de los bonos generalmente se mueven de manera inversa a los rendimientos del mercado.
- Cuando los rendimientos bajan, los precios de los bonos existentes con pagos de cupones relativamente más altos se vuelven más valiosos a medida que sus flujos de efectivo se vuelven más atractivos en relación con los bonos recién emitidos.
- Esto crea ganancias de capital para los fondos mutuos y los fondos de pensiones que mantienen bonos existentes de mayor duración, incluso cuando disminuye el ingreso disponible de los bonos recién comprados.
Los resultados recientes de la subasta de bonos del FGN proporcionan evidencia de movimiento en el extremo más largo del mercado de renta fija.
- En la subasta del 14 de septiembre, el nuevo bono FGN al 16,79% de septiembre de 2036 se liquidó a una tasa marginal del 16,79%, mientras que el bono reabierto del FGN al 15,45% de junio de 2038 se liquidó a una tasa marginal del 16,85%.
- La tasa marginal del bono 2038 estuvo por debajo del 17,79% registrado en la subasta de agosto, lo que indica que los rendimientos también han caído en el segmento del mercado a más largo plazo.
Los fondos mutuos de acciones podrían volverse más atractivos
Las tasas de interés más bajas generalmente mejoran el atractivo relativo de las acciones.
- Los fondos mutuos centrados en acciones tienen diferentes impulsores de rentabilidad, y el mercado de valores nigeriano ya ha registrado ganancias significativas en 2026. El índice NGX All-Share ganó un 2,78 % en la semana que terminó el 18 de septiembre, llevando su rentabilidad en lo que va del año al 60,53 %, antes de cruzar la marca de los 250.000 puntos el 21 de septiembre, con una ganancia en lo que va del año del 60,76 %.
- Los rendimientos de las acciones pueden seguir siendo volátiles, como se refleja en la disminución del valor liquidativo de los fondos mutuos de acciones de 241.38 mil millones de naira en julio a 230.50 mil millones de naira en agosto.
¿Qué significa la bajada de tipos para los fondos de pensiones?
Las implicaciones para los fondos de pensiones son más amplias porque las Administradoras de Fondos de Pensiones (AFP) gestionan carteras diversificadas de bonos gubernamentales, acciones, instrumentos del mercado monetario y otras clases de activos aprobadas.
Los datos de PenCom mostraron que aproximadamente 17,40 mil millones de naira de activos de fondos de pensiones se invirtieron en valores de FGN en junio de 2026.
- Para las carteras de pensiones, la caída de los rendimientos puede respaldar el valor de mercado de los bonos existentes, especialmente los bonos de mayor duración, al tiempo que crea desafíos de reinversión a medida que los bonos vencen.
- Es posible que los fondos de pensiones tengan que reinvertir los ingresos de los bonos que vencen con rendimientos más bajos si continúa la tendencia a la baja de las tasas.
- El mismo desafío de reinversión se aplica a los fondos mutuos cuyos bonos de alto rendimiento existentes eventualmente vencen.
Pesaje especializado
Samuel Oyekanmi, jefe de investigación y conocimientos, Norrenberger, dijo que la presión sobre los rendimientos de los bonos del Tesoro podría volverse más pronunciada si el ciclo de flexibilización continúa después de que la TPM se reduzca al 23%.
- «La reducción de la tasa de política monetaria al 23% marca un nuevo giro hacia un entorno de tasas de interés más bajas, pero sus implicaciones para los fondos mutuos y los retornos de las pensiones deben verse en el contexto de las expectativas del mercado». dijo.
Según Oyekanmi, los mercados de renta fija ya habían comenzado a evaluar la posibilidad de recortes de tipos antes del anuncio del MPC, lo que significa que es posible que parte del ajuste en los rendimientos ya se haya producido.
- «En el futuro, la presión sobre los rendimientos de los bonos del Tesoro podría volverse más pronunciada si el ciclo de flexibilización continúa. Esto probablemente moderaría los rendimientos disponibles en las nuevas inversiones de renta fija, particularmente para los fondos del mercado monetario y las carteras de pensiones con una exposición significativa a los bonos gubernamentales a corto plazo». añadió.
- Sin embargo, señaló que el impacto no sería inmediato ni uniforme en todos los fondos.. «Las carteras que poseen bonos a más largo plazo podrían beneficiarse de la apreciación de los precios a medida que los rendimientos disminuyen, lo que podría amortiguar el efecto de tasas de reinversión más bajas en el corto plazo». dijo.
- En última instancia, es más probable que el recorte de tipos se traduzca en una moderación gradual de los rendimientos de la renta fija que en una caída abrupta del rendimiento de los fondos. El alcance del impacto dependerá de qué parte del ciclo de flexibilización ya se refleja en los rendimientos del mercado, el ritmo de los recortes de tasas posteriores y la eficacia con la que los administradores de fondos reposicionan sus carteras”. enfatizó.
Nathanael Disu, analista de investigación de acciones, AfrinvestTambién destacó las posibles implicaciones para las acciones.
Según Disu, el recorte de tipos de 350 puntos básicos del CBN podría respaldar la demanda de acciones a medida que los inversores reevalúan las asignaciones entre valores de renta fija y activos de riesgo.
- «El sorpresivo recorte de tipos de 350 puntos básicos por parte del CBN es un acontecimiento bienvenido para el mercado de valores, ya que esperamos ver una mayor entrada de capital en tickers fundamentalmente sólidos». dijo.
Disu destacó que NGX registró un sólido desempeño en 2026, con un rendimiento acumulado del mercado de alrededor del 61%.
También señaló la inclusión de Nigeria en el índice FTSE Russell Frontier Market como otro factor que podría influir en los flujos del mercado, junto con la publicación prevista de las ganancias del primer semestre por parte de los principales bancos.
Kehinde Jones, jefe de investigación y estrategia de Anchoria Capital GroupDijo que la reducción de 350 puntos básicos en la TPM, de 26,5% a 23%, representa un cambio significativo en el entorno de tasas de interés, especialmente a medida que la inflación continúa moderándose y la actividad económica mejora.
- El CBN describió la medida como un “reinicio” tras la reunión del MPC de septiembre de 2026, en la que se espera que la inflación disminuya al 15,39% en agosto de 2026 y que el crecimiento del PIB real se acelere al 4,43% en el segundo trimestre de 2026.
- Según Jones, el recorte de tipos podría ejercer aún más presión a la baja sobre los rendimientos de la renta fija, ya que el tipo de las letras del Tesoro a 364 días ya había caído hasta el 16,62% el 9 de septiembre, mientras que la última subasta de Operaciones de Mercado Abierto (OMO) cerró en el 18,41%.
- Para los inversores en bonos, Jones señaló que el entorno cambiante de rendimientos podría crear resultados diferentes dependiendo de si los inversores ya poseen bonos o están movilizando nuevo capital.
Jones añadió que el entorno de menores rendimientos también podría influir en la asignación de carteras a medida que los inversores reevalúen el atractivo relativo de las diferentes clases de activos.
- «El entorno de menores rendimientos también podría alentar a los inversores a aumentar sus asignaciones a acciones, deuda corporativa y bonos a más largo plazo». dijo.
Por el lado de las acciones, Jones dijo que la TPM más baja podría respaldar el interés de los inversores a medida que los participantes del mercado buscan rendimientos fuera de los instrumentos tradicionales de renta fija.
- «La TPM más baja podría respaldar aún más el interés de los inversores, ya que los inversores buscan mejores rendimientos fuera de la renta fija». dijo.
Agregó que los costos de endeudamiento más bajos podrían respaldar las ganancias y valoraciones corporativas, especialmente las de consumo, industriales y de petróleo y gas, si la reducción de la tasa de política finalmente se traduce en tasas de préstamo más bajas.
Sin embargo, Jones advirtió que el impacto dependería de la velocidad y el alcance de la transmisión de la política monetaria.
- “El impacto dependerá de qué tan rápido el recorte de tasas tenga repercusiones en las tasas de interés, el crecimiento del crédito y la actividad económica.” dijo.
También señaló que tras las fuertes ganancias registradas por el mercado de valores, la selección y valoración de las acciones seguirían siendo consideraciones importantes para los inversores.
Qué significa esto para los inversores
Para los inversores minoristas, una TPM del 23% no se traduce automáticamente en un retorno de la inversión del 23%.
Las variables más importantes son la dirección de los rendimientos de los bonos del Tesoro, los rendimientos de los bonos y los precios de las acciones, así como la forma en que las carteras de inversión individuales se posicionan para el entorno de tipos cambiantes.
- Para los inversores en fondos mutuos y pensiones, la cuestión clave no es simplemente dónde se encuentra hoy la TPM, sino cómo se posicionan las carteras para el ciclo de tasas que se avecina.
El mismo recorte de 350 puntos básicos puede producir resultados muy diferentes para un fondo del mercado monetario, un fondo de bonos, un fondo de acciones y una cartera de pensiones.
Y es por eso que la próxima fase del ciclo de flexibilización monetaria de Nigeria puede tener menos que ver con las tasas de interés globales y más con cómo los administradores de fondos manejan efectivamente la relación cambiante entre los rendimientos, los precios de los bonos, las acciones y la inflación.